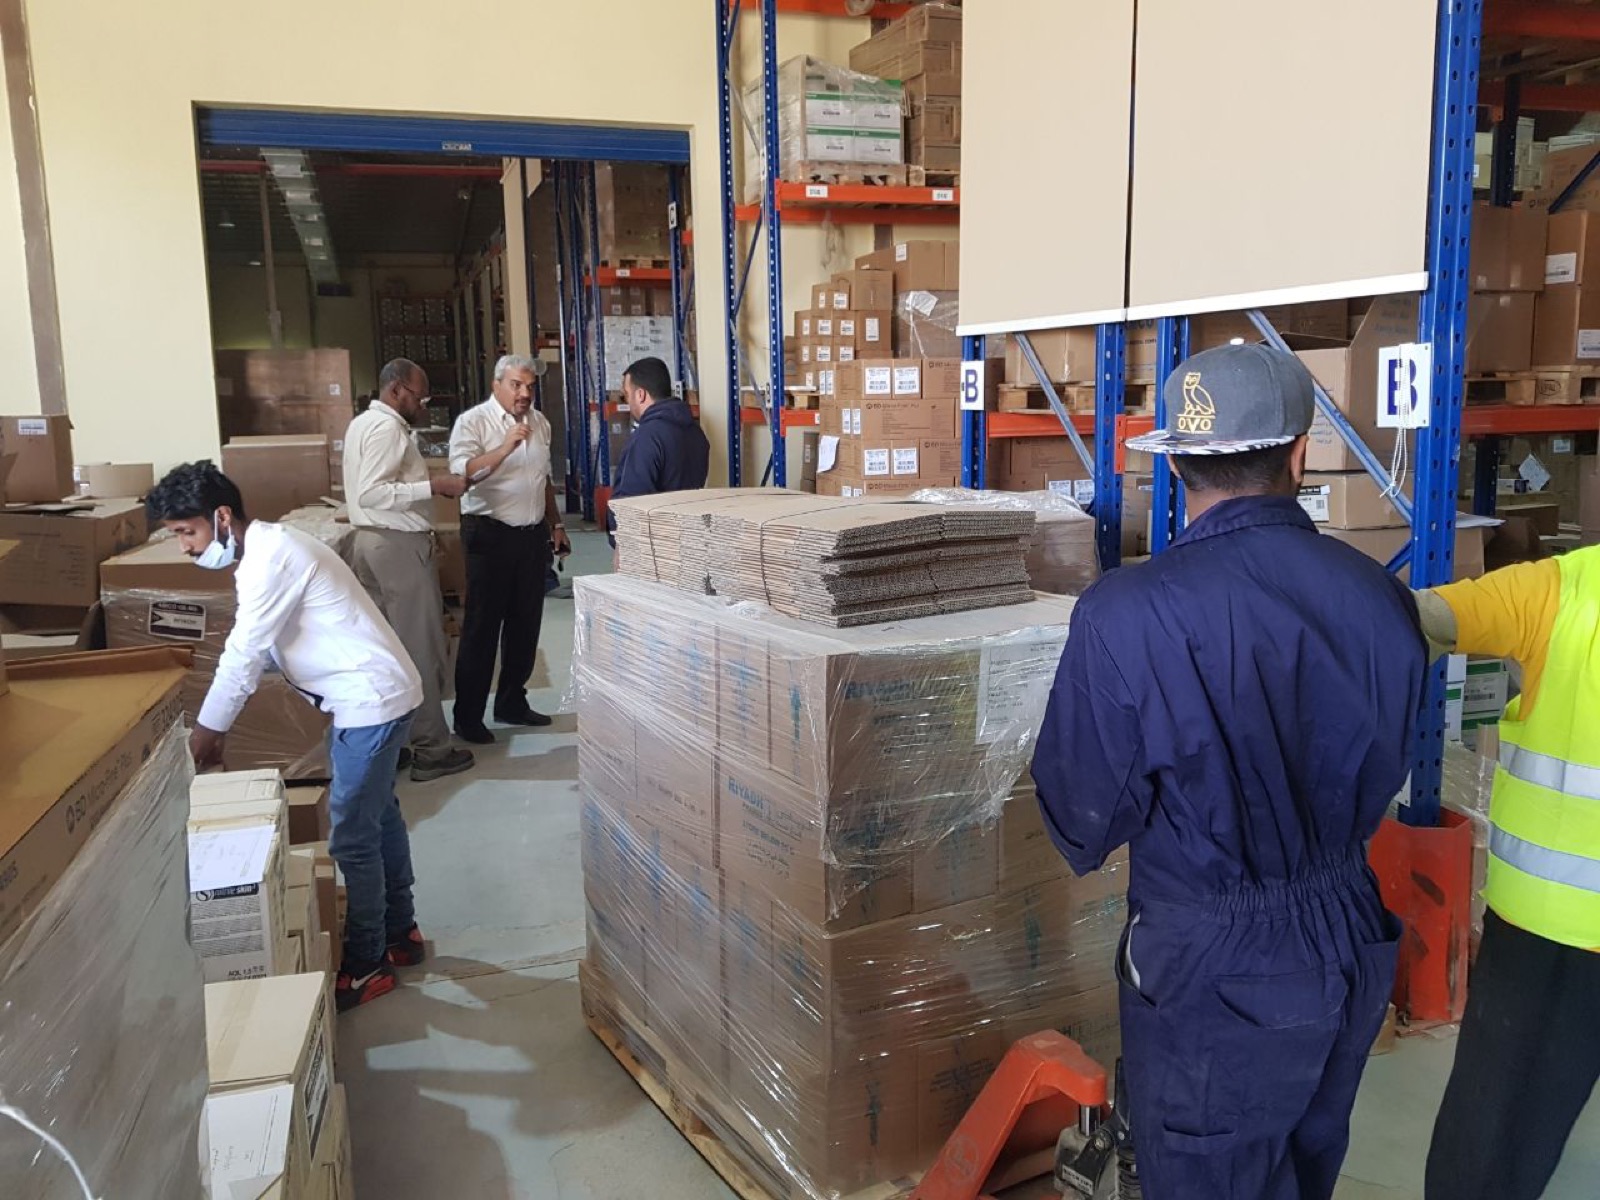
لماذا يجب أن يكون الجرد بيد طرف ثالث محايد؟
حين يجرد فريق المستودع مخزونه بنفسه، فهو يراجع عمله الخاص. إليك لماذا يشترط المدققون طرفاً مستقلاً — وما الذي يتغيّر فعلياً في النتيجة.
اقرأ المقال
حين يظهر تقرير الجرد فرقاً بنسبة 3% بين الرصيد الفعلي والدفتري، يميل كثير من المدراء لاعتبارها نسبة مقبولة. لكن هذه النسبة تعني — في مستودع بقيمة مخزون 10 ملايين ريال — فجوة بـ300 ألف ريال لا يعرف أحد أين ذهبت.
حين يُظهر النظام رصيداً أقل من الواقع، يصدر أمر شراء لصنف موجود فعلاً على الرف. رأس مال مجمّد، ومساحة تخزين مستهلكة، ومخزون معرّض للتقادم.
والعكس أخطر: النظام يقول إن الصنف متوفر، فيُوعد العميل بموعد تسليم — ثم يُكتشف أن الرف فارغ. الكلفة هنا ليست مالية فقط، بل ثقة عميل.
المخزون بند أصول في الميزانية. أي خلل في تقييمه ينعكس مباشرة على القوائم المالية وعلى قرارات المساهمين — وهو ما يضع الإدارة المالية في موقف حرج أمام المدققين.
النظام لا يصحّح ممارسة خاطئة — بل يوثّقها بدقة أكبر. إذا كان الاستلام يتم دون مطابقة صحيحة، أو الصرف يُسجَّل بعد ساعات من خروج البضاعة فعلياً، فالنظام سيسجّل الخطأ بأمانة تامة.
ابدأ بجرد تشخيصي محايد يحدد حجم الفجوة ومصادرها، ثم عالج الإجراءات التي أنتجتها، ثم ثبّت النتيجة ببرنامج جرد دوري (Cycle Counting) يمنع تراكم الفروقات مجدداً.
فريق التكامل المتحدة
حين يجرد فريق المستودع مخزونه بنفسه، فهو يراجع عمله الخاص. إليك لماذا يشترط المدققون طرفاً مستقلاً — وما الذي يتغيّر فعلياً في النتيجة.
اقرأ المقال
20% من أصنافك تمثّل 80% من حركتك. تصنيف ABC هو الطريقة التي تحوّل هذه القاعدة إلى قرارات ملموسة في مواقع التخزين وخطة الجرد.
اقرأ المقال
كل مستودع يعرف قاعدة «الوارد أولاً يُصرف أولاً». ومع ذلك، التالف والمنتهي الصلاحية يظهر في كل جرد تقريباً. المشكلة ليست في القاعدة — بل في التصميم.
اقرأ المقالاحجز استشارة أولية مع فريق التكامل المتحدة — نستمع لتحدياتك، ونحدد معك أسرع طريق لخفض التكلفة ورفع الدقة.